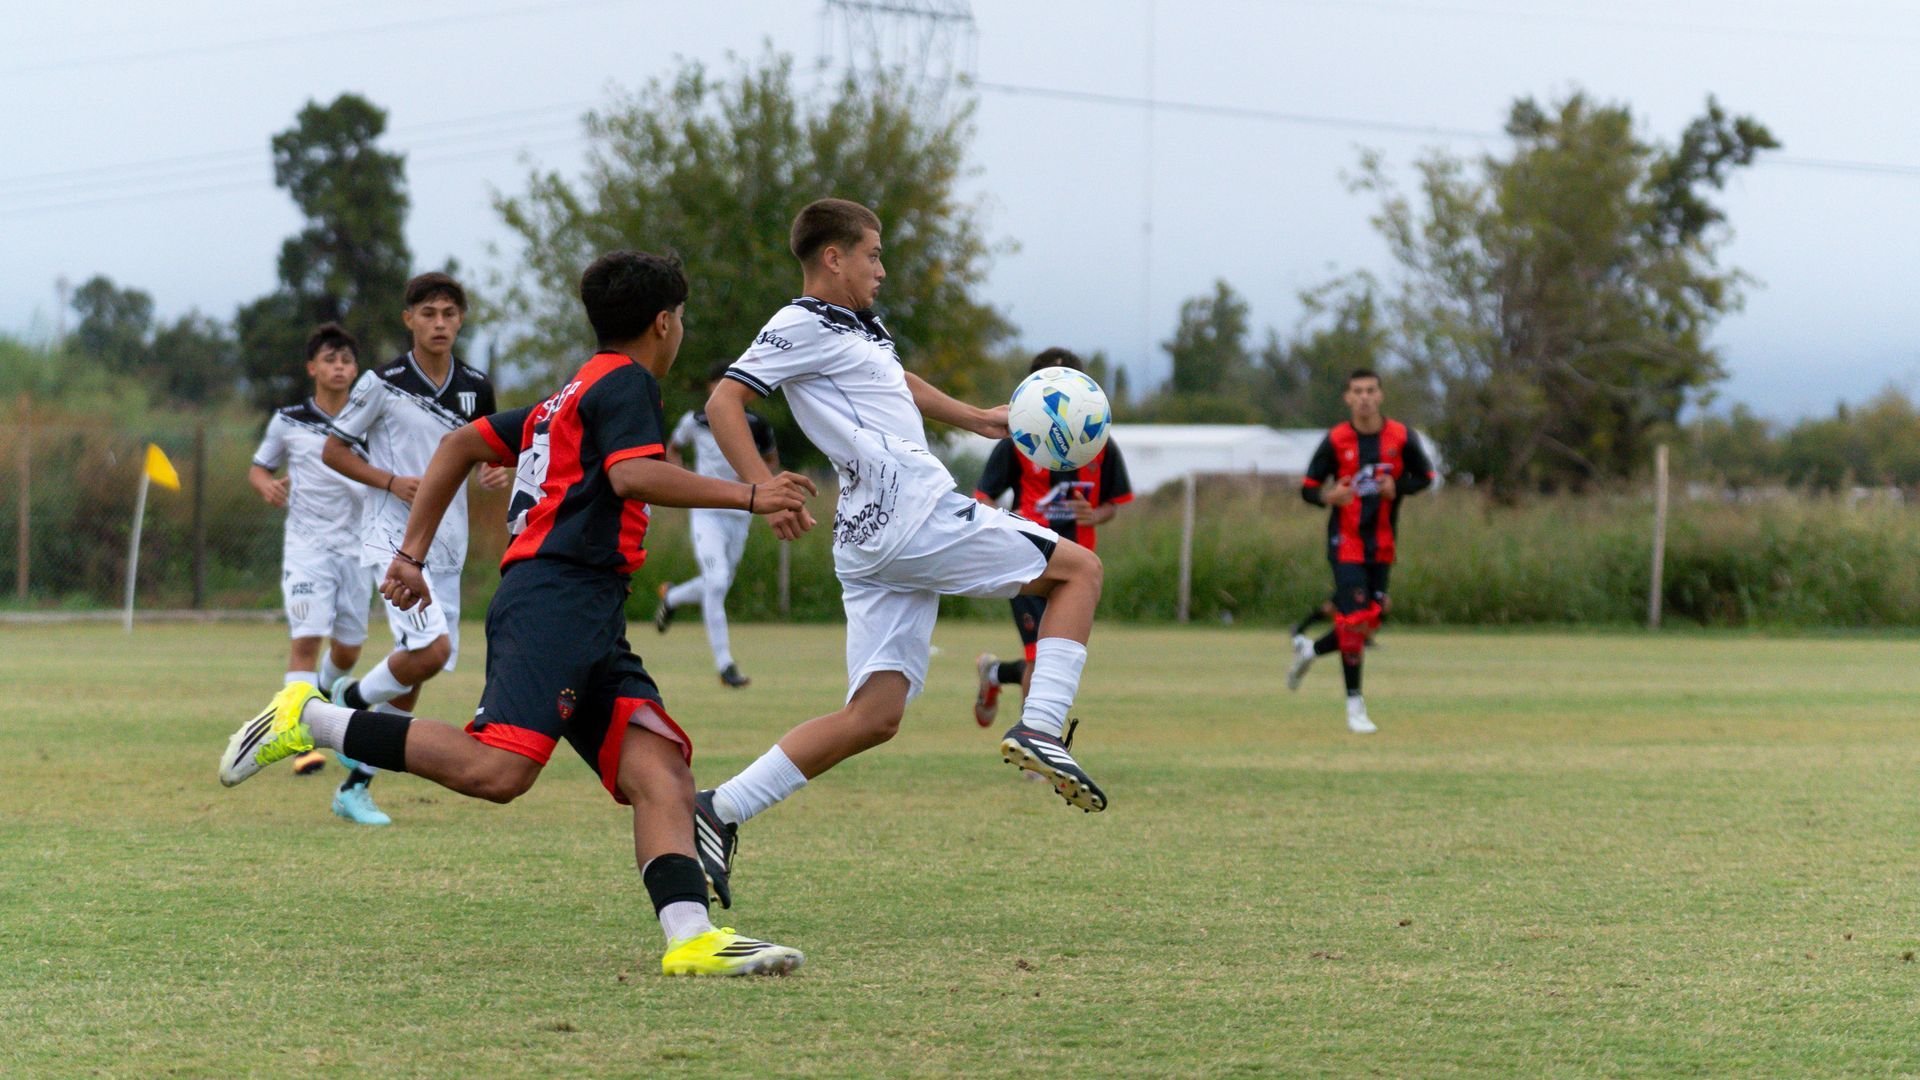
私募股权公司正在争相整合青少年成长平台,而市场能够提供的规模化企业却远远不够,这种供需失衡正在推高交易价格。行业参与者表示,这个曾经小众的消费市场在疫情后的大约十年间已经发展成为一个机构化的投资类别。
据D.A. Davidson消费投资银行部门董事Austin Black介绍,由私募股权支持的交易在幼儿教育、青少年体育以及围绕科学、技术、工程、艺术和数学(STEAM)的项目中急剧增加。近期案例包括:Brand Velocity Group收购了运营NFL Flag、NBA、WNBA、MLS、NHL和MLB官方授权青少年联赛的RCX Sports;Genstar支持的PlayMetrics在2025年与Stack Sports合并后,今年从Versant Media Group手中收购了SportsEngine;KKR旗下Varsity Brands的BSN Sports收购了在线零售商Lax.com;TZP Group则投资了旅行队运营商True Lacrosse。
Grant Thornton Stax董事Luke Scheibel指出,过去十年美国排名前100的大学录取率从27.1%降至20.3%,而申请量增长了62%,家庭为了让孩子获得优势,在课后项目上投入了大量资金。CriticalPoint投资银行和私募资本公司消费领域董事总经理Alex Chefetz表示,这些项目已经从补充性辅导扩展为多品类行业,背后驱动力包括双收入家庭、消费者从实物商品转向体验、对儿童身心健康的关注增强,以及基于应用程序的日程安排降低了家长参与的门槛。
机构资金的进入推动了一批原本由夫妻店运营的机构走向专业化。Black补充说,这一类别现在经常作为相邻特许经营和服务 sectors 的核心焦点出现,许多投资者最近才建立起青少年成长的投资主题。这些企业也为赞助商提供了有吸引力的承销特征。Chefetz表示,课后学术市场(规模140亿美元)和青少年体育市场(规模570亿美元)都几乎不受人工智能、技术替代、外国竞争或经济衰退的影响,领先运营商往往轻资产、技术驱动,基于经常性、高留存收入实现良好的现金转化。
Scheibel表示,家长更多将青少年成长视为对孩子的投资,而非可自由支配的娱乐,只要看到价值就会继续付费。但他也承认,市场并非不受支付能力担忧的影响。
最具吸引力的资产拥有强大的本地品牌、高质量的课程和重复参与率,新进入者难以复制。Scheibel说,在这个市场中,与俱乐部董事、教练和招聘人员的关系往往决定谁能够参与。一旦这些关系建立起来,规模可以叠加专业运营、技术和营销,并将运动员关系延伸至孩子的整个成长过程,从早期指导到旅行比赛和招募。碎片化本身也是吸引力的一部分。Black表示,更大的所有者可以推动单店运营商无法实现的差异化水平,这就是为什么平台在仍由创始人主导的市场中追逐附加收购。Scheibel认为,规模化平台可以扩展到相邻运动、地理区域和服务。
据Chefetz介绍,买家可以通过四种不同模式参与这一主题:基于经常性订阅收入的课程提供商;通过实体房地产变现并吸引地产类赞助商的设施运营商;捕获嵌入式支付和订阅费用的支持性软件平台;以及依赖季节性需求的设备和制服供应商。Scheibel认为,成功的平台是那些收购能够为家庭带来实实在在改善的平台。最强的投资主题是整合创造“更好的家庭产品,而不仅仅是更大的企业集合”。
估值取决于规模化资产的稀缺程度。Black表示,市场分散,且“往往难以发现规模化资产”,这推高了那些真正可收购资产的价格,尤其是大型特许经营系统和凭借差异化服务证明溢价合理性的概念。公开和私募基准在纸面上相差甚远,但Scheibel警告说,不同商业模式的经济性和资本需求差异很大,估值也千差万别。Chefetz表示,20家上市体育和教育公司的组合交易价格约为过去收入的1.9倍和过去EBITDA的9.6倍,接近五年平均值1.7倍和9.2倍。CriticalPoint能够确认的私募交易价格更接近收入的5.2倍和EBITDA的12倍,但Chefetz指出,该行业的私募倍数样本稀少且不可靠。溢价倍数流向收入约1亿美元以上、EBITDA约1000万美元以上、收入增长率约10%、EBITDA利润率超过10%、管理层具有并购和运营经验、且客户、供应商、许可证或关键销售人员不集中的企业。
Scheibel将“可持续定价权”与“单纯提高费用”区分开来,认为持久增长来自通过更好的教练、设施或招募结果为家庭展示更多价值,而不是收取更多费用。他看到一种向更平衡模式转变的趋势,一些规模化平台在增加团队时降低每名球员的价格,并利用规模创造效率,回馈给家庭。Scheibel补充说,支付能力正成为更重要的承销考虑因素,但并未取代溢价定价,在提供明确价值的领域,尤其是年龄较大、竞争更激烈的运动员群体中,溢价定价仍然成立。Chefetz表示,几乎没有证据表明私募股权支持的平台比独立运营商提价更快,他将成本上升归因于供需关系而非所有权。他说,政客们抓住了相反的看法,试图限制私募股权进入青少年成长领域,但迄今为止立法进展甚微。一项拟议的联邦法案《Let Kids Play Act》将禁止大多数私募股权拥有青少年体育企业,除非投资者满足认证要求。该法案尚未成为法律,交易在2026年仍在继续。
Chefetz表示,私募股权在买家群体中占主导地位,随着类别成熟,赞助商规模也在变大。最早的推动者是Brand Velocity Group等中低端市场公司。TZP、Alpine Investors和Levine Leichtman等中型公司紧随其后,Roark、KKR、EQT和Genstar等大型公司现在也已进入。Scheibel说,在战略投资者出现的地方,他们与财务买家之间的界限变得模糊,因为许多最活跃的平台本身就有私募股权支持。Juggernaut Capital支持的3STEP Sports是美国最大的青少年体育俱乐部运营商,其竞争对手如Perfect Game也通过收购持续扩张。3STEP最近收购了Premier 1 Events,将其篮球平台推向中大西洋地区。Scheibel表示,买建竞赛看起来还将持续12至24个月。据报道,3STEP已聘请高盛探索出售。随着3STEP和第一代规模化平台接近退出窗口,稀缺性可能从资产本身转向有能力收购它们的买家群体。Chefetz说:“实际上,大型战略买家非常少——目前如此。”
来源链接:https://www.stax.com/news/featured-by-ion-analytics-private-equity-pays-up-for-scale-amid-youth-enrichment-platform-scarcity
信息来源:原始资料
 AI正在改变会奖目的地选择,澳大利亚靠什么吸引决策者?
 展后调研:连接当下与未来的桥梁
 选会展软件,别只看注册页面:十步验出真功夫
 会展业AI应用现落差:七成从业者认可价值,四分之一仍未使用
 远程办公如何影响领导力培养?会展行业值得关注的几项研究
 企业活动预算怎么花?让宾客带得走一个故事,比堆满场地的花艺更值