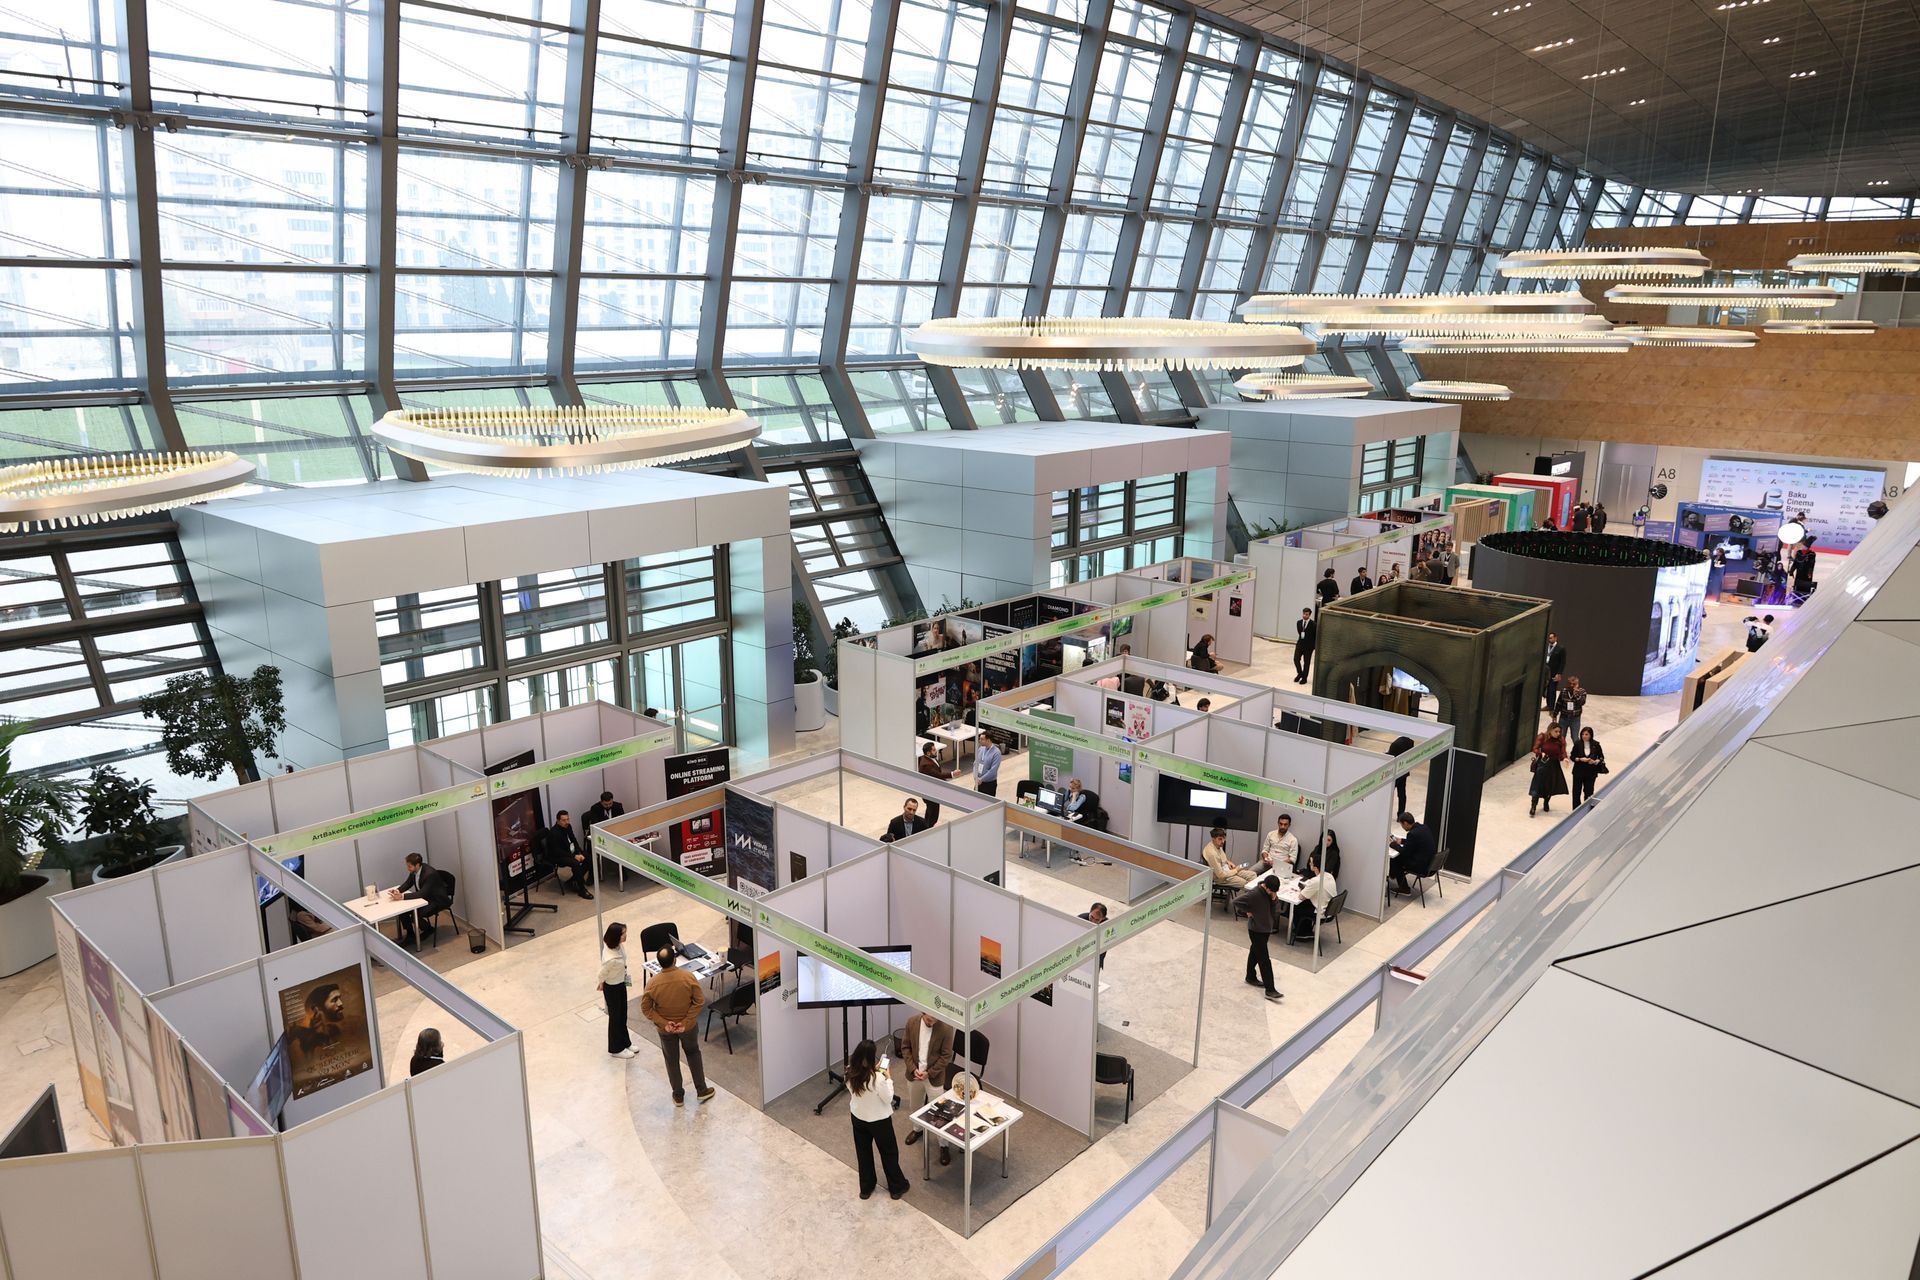
Grant Thornton Stax近日发布了2025年全球会展主办方Top 20排名。报告指出,全球会展市场在2025年继续增长,但增长越来越集中于少数大型和快速成长的主办方。并购和私募股权投资正在重塑竞争格局,帮助私募股权支持的和公开上市的主办方扩张,而机构拥有的主办方则继续失去市场份额。展望未来,强劲的投资者兴趣、持续的整合以及面对面体验营销支出的增长,预计将支持更广泛的活动和体验生态系统的机会。
去年的GT Stax Top 20追踪了会展行业在疫情后的复苏,并指出其竞争层级的逐渐重塑。此后,我们看到了这两个趋势的延续:2025年Top 20持续实现两位数增长,以及非机构主办方群体的加强。
排名变化但无革命
2025年的快照显示,Informa仍然是突出的市场领导者。其会展组织收入达到37亿美元,增长超过30%,很大程度上得益于收购Ascential资产。它现在占Top 20收入的32%(高于一年前的27.5%),规模是第二名RX的两倍多。此外,Informa的收入增长在过去三年中超过了RX和更广泛的Top 20群体,其中大部分是收购驱动的。RX以16亿美元的收入稳居第二,尽管2025年基本持平。Clarion重新回到第三位,凭借两位数的有机增长(主要来自其“超级品牌”组合),以微弱优势超过Messe Frankfurt。Messe München(第5)和Comexposium(第6)互换位置,得益于慕尼黑有利的活动日程(同比增长28%,受三年一度的Bauma展推动)和巴黎增长缓慢。说到有利的活动日程,GL events在群体中上升幅度最大,从第15位攀升至第11位,创下纪录年份(同比增长40%,与2023年相比也有强劲的两位数增长)。再往下,Infopro Digital以第19位进入排名,取代IFEMA,Terrapinn再次完成Top 20。Infopro是一个有趣的新进入者,它围绕五个行业垂直领域整合了信息、软件、数据、媒体和活动。与Informa尤其是RELX类似,会展只是Infopro Digital“媒体”活动的一部分。持续的有机增长和最近的收购使该业务现在进入了行业视野。
不同的增长模式
2025年Top 20会展组织收入合计达到117亿美元,按2025年固定汇率计算,较2024年的103亿美元增长约14%。20家顶级国际主办方中有15家实现了收入增长。然而,总体增长数字也掩盖了相当大的集中度。Informa贡献了该群体14亿美元收入增量的65%。排除Informa,增长低于7%:仍然是正增长,且明显高于GDP,但这个平均值掩盖了十家“两位数增长者”和一小群增长乏力者之间的分化。在2025年未实现收入扩张的五家中,有三家仅仅是因为双年展日程导致奇数年较弱(尤其是杜塞尔多夫和纽伦堡),但与2023年相比仍实现了强劲的两位数增长。
抑制双年展效应
年度会展主办方排名在一定程度上是日程的排名,尤其是考虑到那些通常举办大型国际资本品贸易展的主办方,这些展会具有双年甚至三年一度的节奏。每两年举办重大活动的主办方可能会在没有相应竞争实力变化的情况下上升或下降。将2024年和2025年的收入按固定汇率合并,可以提供关于主办方排名的有用补充视角。但令人惊讶的是,没有重大影响。综合考虑2024年和2025年收入,最大的变化涉及那些拥有强劲双年展日程的主办方。两年视图相对于仅2025年排名改变了三对位置。Messe Frankfurt以14亿美元合并收入回到第3位,领先于Clarion的13亿美元,而NürnbergMesse超过Deutsche Messe升至第15位。GL events将第11位让给了CloserStill。这种平滑处理有些用处,因为它提供了对竞争规模较少受日程影响的视图,但并不完全。例如,Bauma每三年举办一次,因此即使两年窗口也无法完全正常化Messe München的周期(杜塞尔多夫的四年一度Drupa也是如此)。收购和活动重新安排也可能影响比较。同类比较很难进行,但它们可以帮助识别绩效模式并理解潜在动态。
主办方与所有权模式
比较非常不同的主办方(垂直整合型与纯会展主办方与综合媒体;不同的所有权结构)确实需要区分不同的增长模式。简而言之:机构拥有的、垂直整合的主办方大多有机增长,而其他主办方倾向于通过有意义的收购计划来补充有机增长(如Informa、Hyve、Easyfairs)。从长远来看,机构模式一直在失去Top 20收入的份额。2015年,Top 20主办方中有九家是机构拥有的,占Top 20收入的36%。2025年,只剩下六家,占Top 20收入的21%。通过并购进行的行业整合发挥了重要作用,由公开上市和私募股权拥有的主办方推动。看到私募股权赞助商在会展组织中的持续推动很有趣。2025年Top 20现在有创纪录的六家私募股权拥有的主办方(Clarion、Hyve、Emerald(现为Forge)、CloserStill和Infopro),而2024年有五家,2023年只有四家。私募股权投资者还拥有Comexposium和MCH的股份。凭借强劲的私募股权胃口和Top 20之外的持续整合,这个数字会变得更大吗?私募股权正在帮助重塑格局,因为它推动了加速的有机增长(例如,2025年私募股权拥有的主办方群体增长11.4%,而机构拥有的群体增长7.2%)。实现快速收入规模化也是私募股权所有者的重点,这通过收购推动了行业整合。除了正在经历不成功出售过程的Clarion外,所有其他私募股权拥有的主办方在2025年都在忙于购买活动组合。这一趋势延续到了2026年,Hyve、Emerald、Easyfairs和CloserStill都收购了重要资产,随着更激进的参与者攀升收入表,将进一步改变排名。
展望2026:私募股权胃口持续
2026年可能是私募股权在行业内掀起最大波澜的一年,迄今为止在Top 20参与者中投资了近60亿美元。Providence/Searchlight收购了CloserStill,Apollo收购了Emerald和Questex(现合并为Forge),Hellman & Friedman收购了Hyve。这些大额交易之外,财务赞助商还在持续支持专业中型参与者的建设(如Nineteen、Marketplace Events、Techoraco/Institutional Investor或InfraXMedia),以及早期资本提供的发展(如EVG、Manta Media),以使潜在未来成功故事(以及Top 20的收购目标)出现。投资者对面对面行业的兴趣很高,2026年公司估值已经上升。在Top 20中,有人猜测未来12-18个月Comexposium、Easyfairs或Terrapinn可能会发生什么。除了会展主办方,值得注意的是整个生态系统都受益于这些积极的顺风,包括总承包商、展台搭建商、专业制造商、AV和照明供应商、目的地管理公司或体验营销机构。私募股权驱动的市场整合正在加速,因为投资者希望将投资组合从受AI颠覆影响或面临风险的行业中平衡出来。更广泛的面对面行业预计将继续受益于营销预算向各种面对面激活的分配增长,财务赞助商正在注意到这一点。对于财务赞助商和高管,GT Stax帮助理解市场和公司动态,并评估头条排名背后的投资组合、商业模式和增长战略。我们在全球范围内支持活动和体验生态系统中的投资者和管理团队。
来源:https://www.stax.com/insights/grant-thornton-stax-top-20-2025-commentary-growth-continues-but-the-race-is-increasingly-uneven
信息来源:原始资料
 企业活动预算怎么花?让宾客带得走一个故事,比堆满场地的花艺更值
 尽调的未来:不是整合,而是信念
 看不见的筹备:活动成功背后的预制作力量
 从邀请到ROI报告:如何系统化策划小型线下活动
 预算瘦身术:如何避开活动中的隐性成本
 TSE发布2026年第二季度展会数据预览:行业指标趋于稳定