正文


2025年,全球展览市场继续保持增长,但增长正日益集中于一小部分规模较大、增速较快的主办方。
并购和私募股权投资正在重塑行业竞争格局,助力私募股权背景和上市主办方不断扩张,而机构型主办方(政府国有背景的带有场馆的主办方,编者注)的市场份额则持续下滑。
展望未来,强劲的投资者兴趣、持续的行业整合,以及不断增长的线下体验营销预算,预计将为更广泛的会展与体验型经济生态带来更多机遇。

去年发布的GT Stax展览20强报告(阅读下面的链接),追踪了展览行业在疫情复苏之后的增长轨迹,并指出行业竞争格局正在逐步重塑。
此后,我们观察到这两大趋势仍在延续:2025年前20强继续保持两位数增长,非机构型主办方群体的实力则进一步增强。
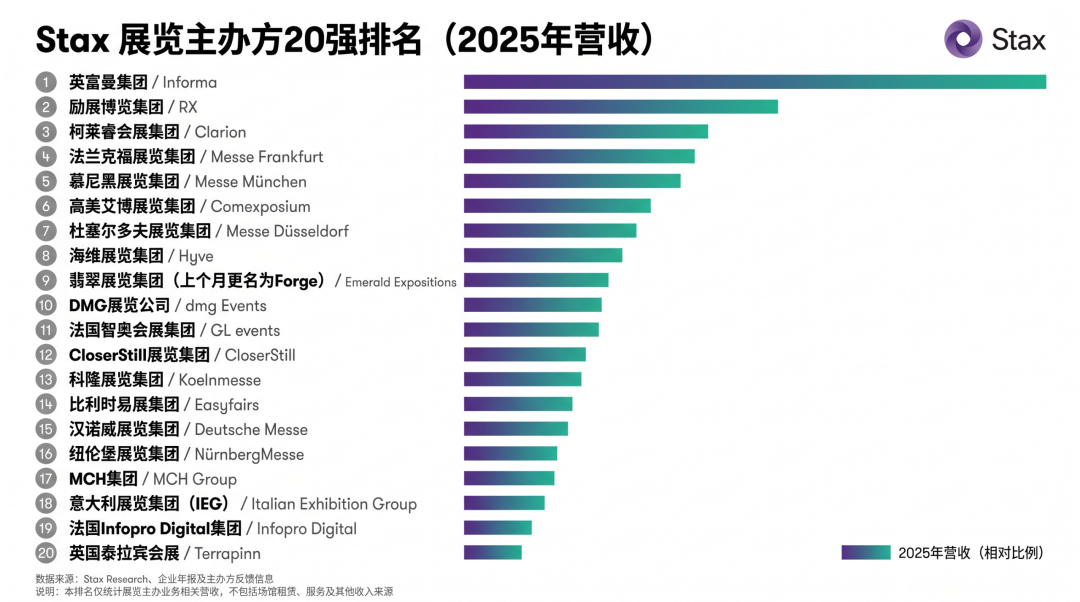
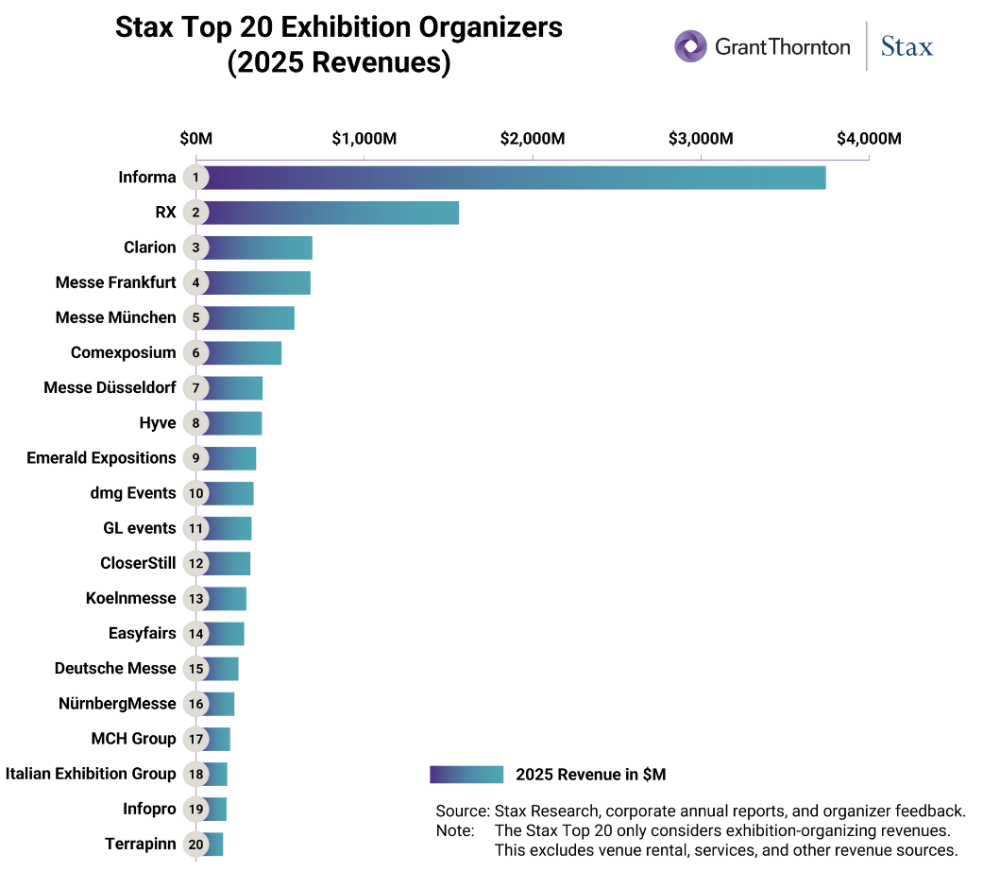
2025年的最新排名显示,英富曼集团(Informa)依然是行业内遥遥领先的市场领导者。英富曼展览组织收入达到37亿美元,增长超过30%,这在很大程度上得益于对Ascential资产的收购。
目前,英富曼占前20强总收入的32%(高于一年前的27.5%),规模是排名第二的励展博览集团(RX)的两倍多。
此外,过去三年间,英富曼的收入增速一直领先于励展及前20强整体水平,其中很大一部分增长来自并购。
励展博览集团(RX)以16亿美元的收入稳居第二位,不过其2025年收入基本持平。
柯莱睿会展集团(Clarion)凭借旗下“Superbrands”品牌组合实现的两位数内生增长,重新夺回第三名,以微弱优势超过法兰克福展览集团,位列三甲。
慕尼黑展览集团(第5名)与高美艾博展览集团(第6名)互换了位次,这得益于慕尼黑有利的展会周期安排(同比增长28%,其中三年一届的Bauma德国宝马展提供了助力),而巴黎方面的增长则较为乏力。
同样受益于有利展会周期安排的,还有法国智奥会展集团(GL events),其凭借创纪录的一年(同比增长40%,与2023年相比也实现了强劲的两位数增长),在前20强中排名跃升幅度最大,从第15名升至第11名。
榜单靠后的位置上,法国Infopro Digital集团取代马德里国际展览中心(IFEMA),首次跻身前20强第19位,英国泰拉宾会展公司(Terrapinn)则再度以第20名收官。
Infopro是一位颇具看点的新晋成员,其业务围绕五大行业领域,融合了信息服务、软件、数据、媒体与展览。与英富曼、尤其是与励讯集团(RELX)类似,展览业务只是Infopro Digital“媒体”板块的一部分。持续的内生增长加上近期的一系列并购,使这家公司开始进入行业视野。
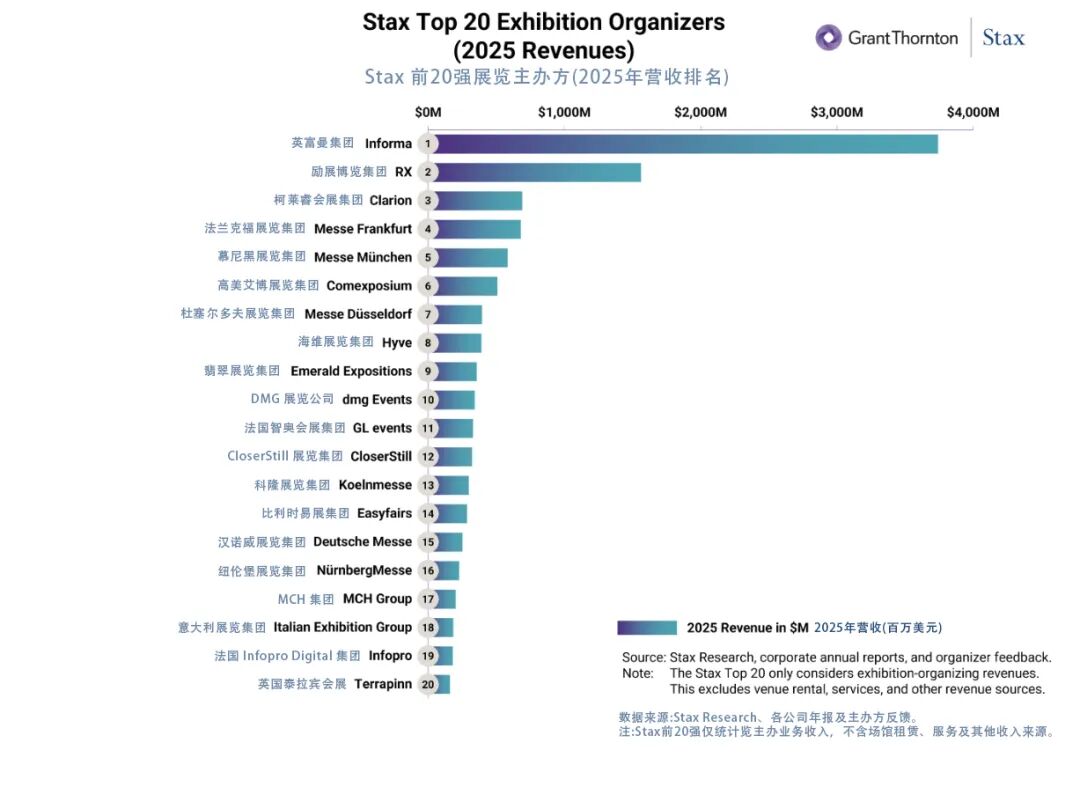
Informa - 英富曼集团 RX - 励展博览集团 Clarion - 柯莱睿会展集团 Messe Frankfurt - 法兰克福展览集团 Messe München - 慕尼黑展览集团 Comexposium - 高美艾博展览集团 Messe Düsseldorf - 杜塞尔多夫展览集团 Hyve - 海维展览集团 Emerald Expositions - 美国翡翠展览集团(上个月更名为Forge) dmg Events - DMG展览公司 GL events - 法国智奥会展集团 CloserStill - CloserStill展览集团 Koelnmesse - 科隆展览集团 Easyfairs - 比利时易展集团 Deutsche Messe - 德国汉诺威展览集团 NürnbergMesse - 纽伦堡展览集团 MCH Group - MCH集团 Italian Exhibition Group - 意大利展览集团(IEG) Infopro Digital - 法国Infopro Digital集团 Terrapinn - 英国泰拉宾会展
然而,这一整体增速也掩盖了相当程度的集中效应。在前20强合计新增的14.0亿美元收入中,英富曼一家就贡献了65%。
若剔除英富曼,整体增速则不足7%——虽仍为正增长,且明显高于GDP增速,但这一平均数字背后,实际上是十家“两位数增长企业”与一小部分增长乏力企业之间的明显分化。
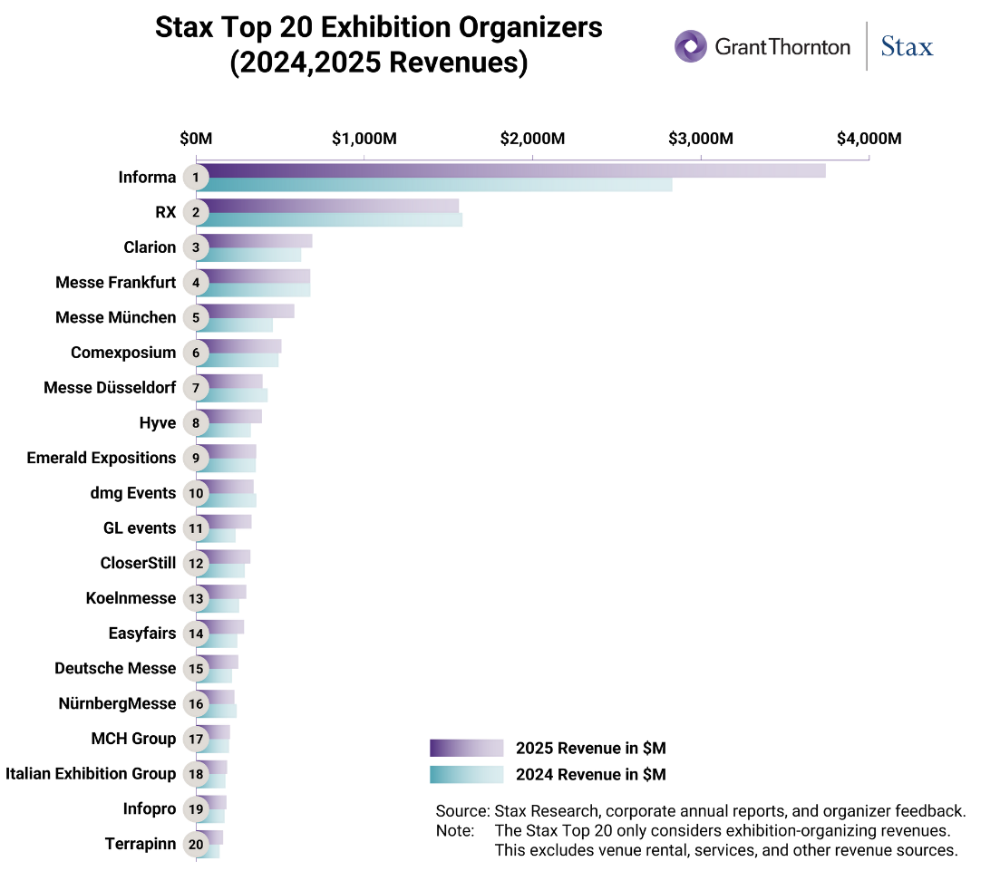
年度展览主办方排名在一定程度上也是一种“展会周期排名”(业务有大小年,编者注),尤其是对于那些通常按双年甚至三年一届的节奏举办大型国际资本货物类展会的主办方而言更是如此。
这些隔年举办重大展会的主办方,其排名可能会随展会周期上下波动,而这种波动未必反映其真实竞争实力的变化。
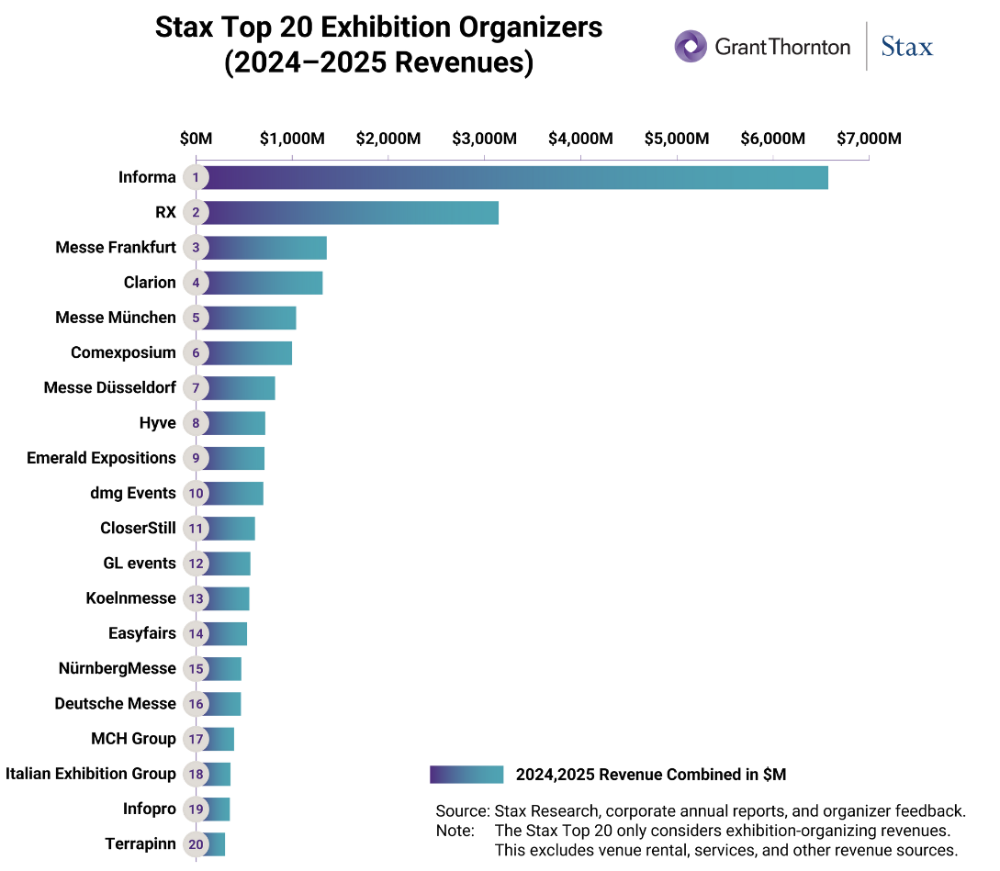
按可比汇率合并2024年与2025年收入,可以为主办方排名提供一个有益的补充视角。但令人意外的是,这一调整对排名格局的实际影响并不大。
法兰克福展览集团凭借14亿美元的两年合计收入重返第3位,超过柯莱睿会展集团的13亿美元; 纽伦堡展览集团则反超德国汉诺威展览集团,升至第15位; 法国智奥会展集团则将第11位让给了CloserStill展览集团。
这种平滑处理确实在一定程度上降低了展会周期对企业相对规模判断的干扰,但并不能完全消除影响。
例如,Bauma宝马展每三年才举办一届,因此即便采用两年的观察窗口,也无法完全消除慕尼黑展览公司的周期性影响(杜塞尔多夫展览集团旗下四年一届的Drupa展也是同样情况)。
此外,并购和展会档期调整也会影响可比性。要做到真正意义上的同口径比较并不容易,但这类分析仍有助于发现企业表现的规律,理解其背后的深层动因。
要对差异巨大的主办方进行比较——无论是垂直整合型主办方、纯展会运营商,还是整合型媒体集团,亦或是不同的所有权结构——都需要先厘清它们各自不同的增长模式。
简单来说:机构型、垂直整合型主办方大多依靠内生增长,而其他类型的主办方则往往在内生增长的基础上,辅以力度可观的并购计划(例如英富曼、海维展览集团、比利时易展集团等)。
从长期来看,机构型主办方在前20强收入中所占的份额持续下滑。
2015年,前20强中有9家为机构型主办方,占前20强总收入的36%;到2025年,机构型主办方仅剩6家,占比降至21%。
以并购为主要推动力的行业整合,在其中发挥了重要作用,而这一进程主要由上市主办方和私募股权控股主办方所驱动。
值得关注的是,私募股权投资机构持续加大在展览业的布局。
2025年前20强中,私募股权控股的主办方数量已达到创纪录的六家(柯莱睿会展集团、海维展览集团、Emerald(现更名为Forge)、CloserStill展览集团及Infopro),而2024年为五家,2023年仅为四家。此外,私募股权投资者还持有高美艾博展览集团和MCH集团的股份。
鉴于私募股权的强劲投资意愿,以及前20强以外持续进行的行业整合,这一数字未来是否还会进一步增加?
私募股权正在推动行业格局的重塑,其带来的内生增长提速效应尤为明显(例如2025年私募股权控股主办方群体增长11.4%,而机构型主办方群体的增速仅为7.2%)。快速实现收入规模化同样是私募股权控股方的重点关注方向,这也推动了以并购为手段的行业整合。
除了正处于出售进程未果的柯莱睿会展集团之外,2025年其他所有私募股权控股主办方都在积极收购展会资产组合。
这一趋势延续到了2026年,海维、Emerald、比利时易展集团和CloserStill均完成了具有实质意义的资产收购,随着更具进取心的企业不断攀升,这也将进一步改变未来的排名格局。
2026年很可能将成为私募股权在展览行业投入力度最大的一年,迄今已有近60亿美元资金投向前20强企业。
Providence Equity与Searchlight Capital联合收购了CloserStill展览集团;Apollo收购了Emerald和Questex(两者现已合并为Forge);Hellman & Friedman则收购了海维展览集团。
除了这些大规模交易外,财务投资人还在持续支持中型专业化企业的建设(例如Nineteen、Marketplace Events、Techoraco/Institutional Investor及InfraXMedia等),并推动早期资本的投入(例如EVG、Manta Media),以助力潜在的未来成功案例崭露头角(这些企业也可能成为前20强未来的并购目标)。
投资者对线下会展行业标的的兴趣依然高涨,相关企业估值在2026年有所上升。就前20强而言,市场也在关注高美艾博展览集团、比利时易展集团或英国泰拉宾会展公司在未来12至18个月内可能发生的变化。
值得注意的是,除展览主办方外,整个产业生态链都在受益于这一积极趋势,其中包括总承包商、展台搭建商、专业制造商、视听与灯光设备供应商、目的地管理公司以及体验式营销机构等。
随着投资者寻求将投资组合从受到(或面临)人工智能冲击风险的行业中分散出来,由私募股权驱动的市场整合正在提速。更广泛的线下会展行业预计将持续受益于各类线下营销活动预算的增长,这一趋势也已引起财务投资人的关注。
来源:会展数字化
作者:31研究院编译
公众号:会展BEN(ID:HZBEN2020)
会展BEN
往期阅读
联系我们
品牌推广 | 培训合作 | 商务咨询 | 转载开白 | 行业交流群 请点击公众号菜单栏“联系我们“
 会展BEN公众号已开通留言评论功能,欢迎来撩…
 2026金球对话的嘉宾很跨界,徐佳夏治朋许锋的对话会不会很猛烈?
 会展主办方要经营好这群“新人”,不是媒体
 UFI、IAEE、励展等100家机构联名致函FCC:“高抬贵手”,不然赴美参展的新品麻烦了
 会展BEN小程序改版了!查政策、找服务商、查海外自办展
 2026全球对话,值得去吗?9月23日-24日杭州
 10个展会引流秘籍,低成本,运营不复杂,展商用了都啧啧